
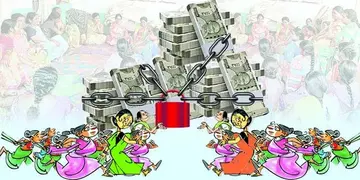
దేశంలో నేడు ప్రతీ ఇంట్లో తెల్లవారింది అంటే గుర్తు ఏమిటంటే, అలారం మోగడం కాదు. ఆ ఇంట్లో కుక్కర్ విజిల్ శబ్దం వినిపడటం అంటే అతిశయోక్తి కాదేమో...!? అంటే ఇంట్లో అంత తొందరగా నిద్ర లేచిన మహిళలు, తిరిగి అర్ధరాత్రి అయ్యే వరకూ అనేక పనులు చక్క పెబెబడతారు. కుటుంబాల్లోని సభ్యులకు వివిధ రకాల సేవలు అందిస్తుంటారు. రూపాయి ప్రతిఫలం లేకుండా ఇలా వారు చేస్తున్న సేవని ఎంత మంది గుర్తిస్తున్నారంటే వేళ్ళమీద లెక్కించవచ్చు. ఈ విధంగా ‘అన్ పెయిడ్ మేనేజర్లు’గా అధిక సంఖ్యలో మన మహిళలు ఉండటం గమనించదగిన విషయం.
మినిస్టర్ ఆఫ్ స్టేటస్టిక్స్ అండ్ ప్రోగ్రాం ఇంప్లిమెంటేషన్ టైం యూజ్ సర్వే 2024 ప్రకారం దేశంలో ఆరేండ్లు పైబడిన బాలికలు, మహిళల్లో సుమారు 81.5% శాతం మంది అన్ పెయిడ్ డొమిస్టిక్ సర్వీస్ చేస్తున్నారని నివేదిక వెల్లడించింది. ప్రతీ రోజూ రూపాయి ప్రతిఫలం లేకుండా 289 నిమిషాలు అనగా 4 గంటల 50 నిమిషాలు పనిచేస్తున్నారని తెలిపారు. కుటుంబ సభ్యుల బాగోగులు చూడటం కోసం మరో 137 నిమిషాలు శ్రమిస్తున్నారని ఈ నివేదిక తేల్చి చెప్పింది. ఇక 15-59 వయసు మధ్యలో ఉన్న మహిళలైతే 305 నిమిషాలు పనిచేస్తున్నారని నివేదిక చెబుతుంది. ఈ విధంగా మనదేశంలో స్త్రీలు ఎటువంటి ఆర్థిక ప్రతిఫలం లేకుండా పనిచేస్తున్నారు. ఇంతలా పనిచేస్తున్నా, కొందరైతే ఉద్యోగాలు చేస్తున్నా, ఇంటికి సంబంధించిన ఆర్థిక నిర్ణయాల్లో గాని, ఆస్తులు సమకూర్చుకోవడంలో గాని వారి ప్రమేయం లేకుండా, పూర్తిగా పురుషులు నిర్ణయాలతోనే నేటికీ అధిక శాతం జరుగుతున్నట్లు తెలుస్తోంది.
ఆర్థికపరమైన విషయాల్లో...
ఇటీవల కాలంలో మహిళలు వారి వారి ఆర్థిక లావాదేవీలు నిర్వహించుకోవడంలో, బ్యాంకు అకౌంట్లు ఓపెన్ చేసుకోవడంలో కొంతమేరకు అభివృద్ధి చెందారు. 2015లో బ్యాంకు అకౌంట్ కలిగిన 15-49 మధ్య వయసు ఉన్న మహిళలు 53% శాతంగా ఉంటే, 2019-20 నాటికి 78.6% శాతం బ్యాంకు అకౌంట్ కలిగి ఉన్నట్లు ‘ది నేషనల్ ఫ్యామిలీ హెల్త్ సర్వే -5’ చెబుతుంది. అయితే ‘ఈవై-సిఐఐ’ సర్వే ప్రకారం మహిళల్లో డిజిటల్ పేమెంట్స్ చేస్తున్నారు వారు నేటికి కేవలం 44% మాత్రమే. ఇంకో విచిత్రం ఏమిటంటే నేటికి 18% శాతం మంది మహిళలకు వారికి సంబంధించిన ఆర్థిక పరమైన పథకాల పేర్లు కూడా తెలియవు. ‘ఎల్ ఎక్స్ యమ్ ఇ, ఈ.వై’ 2026 జనవరి నివేదిక ప్రకారం 21% శాతం మంది మహిళలు మాత్రమే ఆర్థికపరమైన విషయాల్లో కొంతమేరకు అవగాహన కలిగి ఉన్నట్లు తెలుస్తుంది. నేటికి భారత మహిళల్లో మ్యూచువల్ ఫండ్స్, రిటైర్మెంట్ పథకాలు, స్టాక్ మార్కెట్ విషయాల గురించి 25% శాతం మందికి కూడా అవగాహన లేదు.
సొంత ఆస్థి చాలా తక్కువ
యన్.ఎఫ్.హెచ్.యస్-5 డేటా ప్రకారం ఇటీవల మహిళలు, ముఖ్యంగా వివాహితులు కొంతమేరకు ఆస్తులు సమకూర్చుకోవడంలో, ఆరోగ్య సంరక్షణ కోసం, ఇళ్ళ కొనుగోలు వంటి అంశాల్లో భాగస్వామ్యం అవుతున్నట్లు తెలియజేయటం ఆహ్వానించదగ్గ పరిణామం. అయితే ఈరోజుకి ఆస్తులు దాదాపు ఎక్కువగా పురుషుల పేరు మీద, జాయింట్ పేర్లతో కొనుగోలు చేస్తున్నారు. నేటికీ తమ పేరుమీదే సొంత ఇల్లు ఉన్న మహిళలు కేవలం 13% శాతం మాత్రమే. అదే సమయంలో పురుషుల పేరుతో సుమారు 60.1% శాతం ఉంటుంది. అనగా ఆర్థిక పరమైన అంశాల్లో, ఆస్తుల విషయాల్లో మహిళలు ఎంత వెనుకబడి ఉన్నారో అర్థం చేసుకోవచ్చు. కేవలం 8.3% శాతం 15-49 ఏండ్ల మధ్య వయసున్న మహిళలకు మాత్రమే సొంత స్థలం ఉన్నట్లు తెలుస్తోంది.
మహిళలకే అవగాహన ఎక్కువ
పై వివరాలన్నీ చూస్తే నేటి డిజిటల్ యుగంలో విద్యావంతులైన సమాజంలో కూడా పితృస్వామ్య వ్యవస్థ ఆర్థికంగా ఎంత బలంగా ఉందో తెలుస్తుంది. ఉద్యోగ ఉపాధి అవకాశాలు ఉన్న మహిళలకు సంబంధించిన ఆర్థిక విషయాలు కూడా చాలా వరకు భర్తల ఆధీనంలో ఉండటం బాధాకరమైన విషయం. సామాజిక అంశాలు, కుటుంబ పద్ధతులు, వారసత్వ నేపథ్యం వంటి వాటి వలన ఆర్థిక అంశాల్లో మహిళల స్వాతంత్య్రం అంతంత మాత్రంగానే ఉంటుంది. నేడు మహిళలు ఈ మాత్రమైనా బ్యాంకు అకౌంట్లు, డిజిటల్ పేమెంట్స్ కలిగి ఉన్నారంటే దీనికి ప్రధాన కారణం సెల్ఫ్ హెల్ప్ గ్రూప్ (డ్వాక్రా) లతో, ప్రభుత్వ పథకాలతో అనుసంధానం అవ్వడమే. వాస్తవానికి కుటుంబ విషయాలలో, మహిళలకు ఉన్నంత ఆర్థిక అవగాహన పురుషులకు కచ్చితంగా ఉండదు. చక్కటి ప్లానింగ్, బేరసారాలు చేసే సామర్థ్యం, చక్కబెట్టే నైపుణ్యాలు మహిళలకే అధికంగా ఉంటాయి. కుటుంబ అవసరాలు, పిల్లల ఫీజులు, వైద్య ఖర్చులు, కిరాణా, భవిష్యత్తు అవసరాలు, కుటుంబ సభ్యుల బాధ్యత వంటి విషయాల్లో మహిళలకే ఎక్కువ అవగాహన ఉంటుంది. కనుక ఎంతో కాలంగా అన్ పెయిడ్ మేనేజర్లుగా ఉంటున్న మహిళలకు కుటుంబ ఆర్థిక వ్యవస్థలో ఇకనైనా కీలక భాగస్వామ్యం కల్పించాలి. వారికి ఆర్థిక పరమైన పరిజ్ఞానం అందించడంతోపాటు వారి సేవలను గుర్తించి గౌరవించాలి. పురుషులు కూడా కుటుంబ అవసరాలను దృష్టిలో ఉంచుకుని మహిళలకు తోడ్పాటును అందించాలి. తద్వారా ఆరోగ్యపరంగా, ఆర్థిక పరంగా ప్రతీ కుటుంబం అభివృద్ధి చెందుతుంది. నిజమైన మహిళా సాధికారత సాధ్యం అవుతుంది.
ఆర్థిక ప్రణాళిక నాలుగు దశలు
మీరు గృహిణి అయినా పని చేస్తున్నా ఇప్పుడే మీ ఆర్థిక ప్రణాళికను ప్రారంభించండి. లక్ష్యాలను నిర్దేశించుకోండి, పెట్టుబడులను ప్లాన్ చేయండి. వాటిని అమలు చేయండి అలాగే వాటిని క్రమం తప్పకుండా సమీక్షించండి. లక్ష్యాలను నిర్దేశించుకోవడం ప్రణాళికకు పునాది. ఒక మహిళ స్థిర ఆర్థిక లక్ష్యాలు, పెట్టుబడులు పెట్టే ప్రణాళికలు కలిగి ఉంటే అది ఆమెతో పాటు ఆమె కుటుంబ ఆర్థిక స్థిరత్వాన్ని బలపరుస్తుంది. మీరు ఫైనాన్స్ని నిర్వహించలేరని మీకు అనిపిస్తే, మీరు మీ లక్ష్యాన్ని అర్థం చేసుకుని, డబ్బు, పెట్టుబడికి సంబంధించిన అన్ని ప్రశ్నలకు సమాధానం ఇవ్వగల ఒక మంచి ఫైనాన్షియల్ ప్లానర్ సహాయం తీసుకోవచ్చు. ఆర్ధిక ప్రణాళిక సహాయంతో, మీరు ఆదాయం, ఖర్చులు, పెట్టుబడులను ఆర్గనైజ్ చేసుకోవచ్చు.
మంచి బ్యాంకులో పొదుపు ఖాతా తెరవండి: మంచి బ్యాంకులో పొదుపు ఖాతా తెరిచి అందులో జమ చేయండి. అనవసరమైన బ్యాంక్ ఖర్చులను నివారించడానికి ఖాతా తెరవడానికి ముందు కనీస బ్యాలెన్స్ అవసరాన్ని తనిఖీ చేయండి. ఏటీఎం కార్డును కూడా పొందండి.
మ్యూచువల్ ఫండ్లో SIP: మ్యూచువల్ ఫండ్ స్కీమ్లో పెట్టుబడి పెట్టడానికి అత్యంత అనుకూలమైన మార్గం సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్ లేదా SIP ద్వారా. ఇది ఓపెన్-ఎండ్, అంటే మీరు ఎప్పుడైనా SIP ని ప్రారంభించవచ్చు లేదా ముగించవచ్చు. ఖాతా తెరిచిన తర్వాత, పొదుపు ప్రకారం ఏదైనా మంచి మ్యూచువల్ ఫండ్లో SIP ద్వారా పెట్టుబడి పెట్టండి.
పీపీఎఫ్ ఖాతాను తెరవండి: మీరు ఒక పబ్లిక్ ప్రావిడెంట్ ఫండ్లో ఒక ఆర్థిక ఏడాదిలో 1.5 లక్షల వరకు పెట్టుబడి పెట్టవచ్చు. దీనిపై వార్షికంగా 1.5 లక్షల వరకు ఆదాయపు పన్ను ఉపశమనం లభిస్తుంది. మీరు సంపాదించిన వడ్డీపై పన్ను ఉండదు. అదేవిధంగా 15 ఏండ్ల తర్వాత మెచ్యూరిటీ మొత్తంపై కూడా పన్ను ఉచితం. ఐదేండ్ల తర్వాత డబ్బు విత్డ్రా చేయవచ్చు.
తప్పకుండా పెట్టుబడులు: గోల్డ్ ఫండ్ అనేది ఓపెన్-ఎండ్ ఫండ్. ఇది గోల్డ్ ఎక్స్ఛేంజ్ ట్రేడెడ్ ఫండ్స్ (ఇటిఎఫ్) యూనిట్లలో పెట్టుబడి పెడుతుంది. బంగారం నిల్వలు సాధారణంగా బంగారం ధరతో పెరుగుతాయి, తగ్గుతాయి, కానీ బంగారం ధర తక్కువగా ఉన్నప్పుడు కూడా లాభాలను ఆర్జించే అనేక మైనింగ్ కంపెనీలు ఉన్నాయి.
- ఐ.ప్రసాదరావు
9390509791

కామెంట్లు (0)